

事業用不動産とは?種類・居住用との違い・価値の決まり方をオーナー向けに解説 大型不動産/事業用不動産/ビル等の売買仲介は日本不動産パートナーズ
不動産売買コラム
- HOME
- 不動産売買コラム一覧
- 事業用不動産とは?種類・居住用との違い・価値の決まり方をオーナー向けに解説
事業用不動産とは?種類・居住用との違い・価値の決まり方をオーナー向けに解説
2026.11.19
オフィスビルや店舗、倉庫、一棟マンションなどを持っていると、「事業用不動産」という言葉を目にする機会が増えます。ただ、「自宅とは何が違うのか」「価格はどうやって決まるのか」と聞かれると、はっきり答えにくい方も多いのではないでしょうか。
この記事では、事業用不動産の意味と種類、居住用不動産との違い(融資・税金・契約)、価値の決まり方、主な買主、売却・賃貸・有効活用などの選び方とリスクを、オーナーの方に向けて分かりやすく解説します。種類ごと・方法ごとの詳しい解説は、それぞれの記事にご案内します。
目次
- 1. 事業用不動産とは「収益を生むための不動産」 価値は稼ぐ力で決まる
- 2. 事業用不動産の種類
- 2-1. オフィス・店舗
- 2-2. 倉庫・工場
- 2-3. ホテル・病院など運営型の不動産
- 2-4. 一棟マンションなどの収益物件と事業用地
- 3. 居住用不動産との違い(融資・税金・契約)
- 3-1. 融資:住宅ローンではなく事業向けの融資になる
- 3-2. 税金:消費税と固定資産税の扱いが違う
- 3-3. 契約:事業用定期借地権など事業用ならではの契約がある
- 4. 事業用不動産の価値はどう決まる?収益還元法を中心に
- 4-1. 価格を求める3つの方法
- 4-2. 直接還元法とDCF法
- 4-3. 価格を左右するポイント
- 5. 事業用不動産を買うのは誰か
- 6. 事業用不動産の活かし方・手放し方
- 6-1. 売却する
- 6-2. 貸す
- 6-3. 有効活用する(建て替え・等価交換など)
- 6-4. 売って使い続ける(セールアンドリースバック)
- 7. 事業用不動産を持ち続けるリスク
- 8. 事業用不動産の相談先の選び方
- 9. 事業用不動産 よくある質問
- 9-1. 賃貸用の一棟マンションも事業用不動産に入りますか?
- 9-2. 自社で使っているビルや工場も事業用不動産ですか?
- 9-3. 事業用不動産の売却に消費税はかかりますか?
- 9-4. 古い事業用不動産でも売れますか?
- 10. まとめ
事業用不動産とは「収益を生むための不動産」 価値は稼ぐ力で決まる
先に結論をお伝えします。事業用不動産とは、自分が住むためではなく、事業に使ったり人に貸したりして収益を得るための不動産のことです。オフィスビルや店舗、倉庫・工場、ホテル、病院、賃貸用の一棟マンション、それらを建てるための土地などがあてはまります。
自宅との一番の違いは、価格が「その不動産でいくら稼げるか」で決まることです。そのため、売るにしても貸すにしても、賃料や空室、テナントとの契約内容といった「収益の中身」を整理しておくことが、オーナーにとっての出発点になります。
事業用不動産の種類
事業用不動産は、使われ方によっておおむね次のように分けられます。種類によって買主や価格のポイントが違うため、自分の物件がどれにあたるかを押さえておきましょう。
| 種類 | 主な物件 | 価値を左右しやすい点 |
|---|---|---|
| オフィス | オフィスビル・一棟ビル・自社ビル | 立地、空室率、テナントの質、築年数 |
| 商業 | 路面店・店舗ビル・商業施設 | 人通り、テナントの業種と契約期間 |
| 物流・産業 | 倉庫・物流施設・工場 | 道路や高速道路へのアクセス、天井高、土壌の状態 |
| 宿泊・医療など | ホテル・旅館・病院・介護施設 | 運営の収支、運営会社、建物設備の状態 |
| 住居系の収益物件 | 一棟マンション・一棟アパート | 満室時の家賃、入居率、修繕の状況 |
| 事業用地 | マンション用地・ホテル用地・商業用地 | 用途地域、建てられる建物の規模、形や接道 |
オフィス・店舗
オフィスビルや店舗は、テナントから受け取る賃料が収益の柱です。テナントがどれだけ長く安定して入っているかが価格に直結します。自社で使っているビルでも、「人に貸したらいくらで貸せるか」という目線で評価されます。詳しくはビル売却の記事や店舗の売却の記事をご覧ください。
倉庫・工場
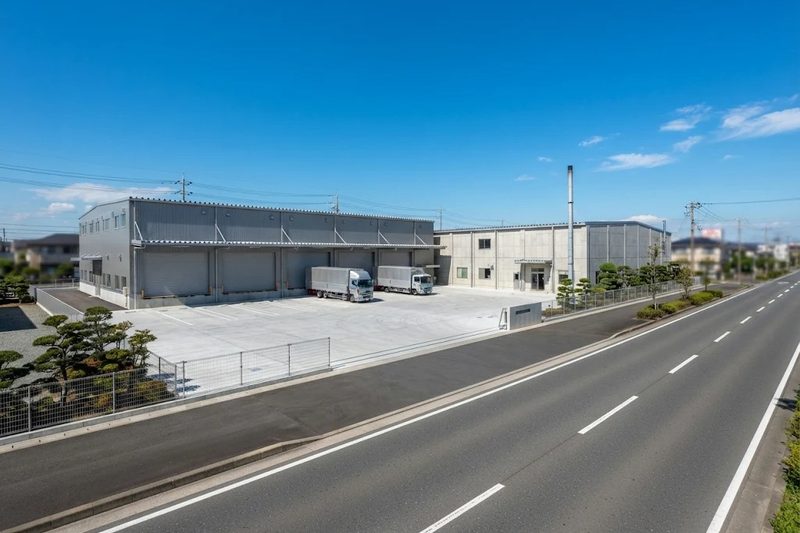
倉庫や工場は、交通の便や敷地の広さ、建物の仕様が重視されます。工場の跡地などでは、土壌汚染の有無が売却価格や買主の判断に大きく影響します。工場・倉庫の売却の記事で詳しく解説しています。
ホテル・病院など運営型の不動産
ホテルや旅館、病院などは、建物を貸すだけでなく、そこで行う事業の収支も価値に関わります。運営を続けたまま売るのか、建物と土地だけを売るのかで買主が変わる点が特徴です。ホテル・旅館の売却、病院の売却の記事も参考にしてください。
一棟マンションなどの収益物件と事業用地
賃貸用の一棟マンションやアパートは、住まいとして使われる建物ですが、オーナーにとっては家賃収入を得るための事業用不動産です。また、ビルやマンション、ホテルを建てるための土地も、事業用地として取引されます。一棟マンション売却、事業用地の売却の記事で、それぞれの売り方をまとめています。
居住用不動産との違い(融資・税金・契約)
事業用不動産と自宅などの居住用不動産では、お金の借り方、税金、契約のルールが違います。ここでは主な違いを3つに分けて紹介します。
融資:住宅ローンではなく事業向けの融資になる
住宅ローンは、本人や家族が住む家のための融資です。たとえば住宅金融支援機構の長期固定金利の住宅ローンでは、資金の使い道を本人や親族が住む住宅に限り、人に貸す目的の投資用物件には使えないとしています。
事業用不動産を買ったり建てたりするときは、事業向けやアパート向けのローンを使うのが一般的です。審査では、借りる人の収入だけでなく、物件の賃料収入や事業計画で返済できるかが見られます。売るときも、買主が融資を受けられるかどうかで買える人の幅が変わるため、収支が分かる資料をそろえておくことが大切です。
税金:消費税と固定資産税の扱いが違う
税金で特に違いが出やすいのが、消費税と固定資産税です。
- 土地:土地の売却や貸付けには、原則として消費税がかかりません(1か月未満の貸付けや、駐車場などの施設として使わせる場合は除きます)。
- 住宅の家賃:人が住むための住宅の貸付けは消費税がかかりません。ただし、ホテルや旅館、1か月未満の貸付けは対象外です。店舗付きの住宅は、住宅部分だけが非課税になります。
- オフィス・店舗の家賃や建物の売却:消費税は、事業者が事業として行う資産の売却や貸付けにかかります。住宅にあたらないオフィスや店舗の賃料、事業に使っていた建物や賃貸用の建物の売却は、課税の対象です。
なお、基準期間の課税売上高が1,000万円以下の事業者は、原則として消費税の納税義務が免除されます(インボイスの登録をしている場合などは除きます)。事業用不動産の売買では、価格を土地と建物に分け、建物の部分に消費税がかかるかどうかを確認するのが基本です。
固定資産税では、住宅やアパートが建っている土地に「住宅用地の特例」があり、住宅1戸につき200㎡までの部分は課税標準が6分の1に軽くなります。オフィスや店舗、倉庫だけが建つ土地にはこの特例がないため、同じ広さでも税負担が重くなりやすい点に注意が必要です。
売ったときの法人税・所得税の考え方は、法人の不動産売却の税金や事業用不動産の売却ガイドで解説しています。個別の判断は、顧問の税理士の方にご確認ください。
契約:事業用定期借地権など事業用ならではの契約がある
土地を貸すときにも、事業用ならではの契約があります。代表的なのが「事業用定期借地権」です。借地借家法では、専ら事業に使う建物(住まいとして使うものを除く)を建てる目的で、期間を10年以上50年未満として土地を貸す場合に、更新のない契約にできると定めています。この契約は公正証書でしなければなりません。
期間が終われば土地が戻ってくるため、「土地は手放したくないが、収入は得たい」というオーナーに向く方法です。詳しくは事業用定期借地の記事をご覧ください。
事業用不動産の価値はどう決まる?収益還元法を中心に
価格を求める3つの方法
国土交通省の不動産鑑定評価基準では、不動産の価格を求める基本的な方法を、原価法・取引事例比較法・収益還元法の3つに分けています。
| 方法 | 考え方 | 使われやすい場面 |
|---|---|---|
| 収益還元法 | 将来生み出す収益から価格を求める | 賃貸中のビル・一棟マンション・店舗など |
| 取引事例比較法 | 似た物件の取引価格と比べて求める | 土地、取引例の多い物件 |
| 原価法 | 建て直す費用から古くなった分を差し引いて求める | 自社ビル・工場・倉庫など |
同じ基準では、収益還元法は賃貸用の不動産や、賃貸以外の事業に使う不動産の価格を求める場合に特に有効とされています。事業用不動産の価格が「稼ぐ力」で決まるといわれるのはこのためです。
直接還元法とDCF法
収益還元法には、2つの計算方法があります。
- 直接還元法:1年分の純収益(賃料収入から経費を引いたもの)を、還元利回りで割って価格を出します。たとえば純収益が年1,000万円で、利回り5%が相場なら、価格の目安は2億円です(数字は説明のための例です)。
- DCF法:数年分の純収益と、最後に売るときの価格を、それぞれ今の価値に割り引いて合計します。収益の変化を年ごとに見込めるのが特徴です。
どちらの方法でも、純収益が増えるか、利回りが下がる(その物件を欲しがる人が多い)ほど価格は上がります。
価格を左右するポイント
収益還元法で見ると、オーナーが価格を上げるために意識したい点は次のとおりです。
- 賃料の水準と、空室の少なさ
- テナントとの契約期間や、賃料の滞納がないか
- 修繕の記録や、今後必要になる大規模修繕の費用
- 建築基準法などの法令に合っているか
- 立地や、建て替えたときに建てられる建物の規模
建物が古い場合は、土地としての価値(建て替え用地としての評価)が価格を支えることもあります。
事業用不動産を買うのは誰か
居住用の不動産は一般の個人が主な買主ですが、事業用不動産の買主はもっと限られます。主な買主は次のとおりです。
- 不動産投資家:家賃収入を目的に、一棟マンションやビルを買う個人・法人
- ファンド・REITなど:投資家から集めた資金で、規模の大きなオフィスや物流施設、ホテルなどを買う
- 事業会社:自社のオフィスや店舗、工場、倉庫として使うために買う
- 開発会社:マンションやホテルを建てるための用地として、土地や古い建物を買う
- 海外の投資家:日本の不動産に投資するために買う
買主によって、重視する点も払える価格も違います。投資家は利回りを、事業会社は使い勝手を、開発会社は建てられる建物の規模を見ます。物件に合う買主に直接届けられるかどうかで、売れる価格と期間が大きく変わるのが事業用不動産の特徴です。
事業用不動産の活かし方・手放し方
使わなくなった、収益が落ちてきた、資金が必要になったなど、事業用不動産を見直すきっかけはさまざまです。主な選択肢は次の4つです。
| 方法 | 向いているケース | 注意点 |
|---|---|---|
| 売却する | まとまった資金がほしい、管理の手間をなくしたい | 税金・費用、売るタイミング |
| 貸す | 持ち続けて賃料収入を得たい | 空室・賃料下落、修繕の負担 |
| 有効活用する | 土地を持ち続けながら収益を上げたい | 建築費などの投資、計画の失敗 |
| セールアンドリースバック | 売って資金化し、その後も使い続けたい | 売却後は賃料を払う |
売却する
売却は、資金化と管理からの解放を一度にできる方法です。テナントが入ったまま売る「オーナーチェンジ」なら、入居者に退去してもらう必要はありません。流れや査定、費用の全体は事業用不動産の売却ガイド、賃貸中の物件の売り方は収益物件の売却の記事で解説しています。
貸す
空いている建物や土地は、テナントを探して貸すことで収益を生み出せます。土地だけを貸すなら、先ほどの事業用定期借地権も選択肢です。
有効活用する(建て替え・等価交換など)
古い建物を建て替える、駐車場を建物に変えるなど、使い方そのものを見直す方法です。自己資金をあまり使わずに建て替える方法として、土地を出して完成した建物の一部を受け取る「等価交換」もあります。土地の有効活用や等価交換の記事もあわせてご覧ください。
売って使い続ける(セールアンドリースバック)
本社ビルや工場、店舗など、事業で使い続けたい不動産を投資家に売り、そのまま借りて使う方法です。移転せずに資金を確保できる一方、売却後は賃料を払い続けることになります。仕組みはセールアンドリースバックの記事で詳しく紹介しています。
事業用不動産を持ち続けるリスク
事業用不動産は、居住用より高い収益が期待できる一方で、次のようなリスクがあります。
- 空室・賃料下落:景気や周辺の競合物件の影響を受けやすく、大きなテナントが1社抜けるだけで収入が大きく減ることがあります。
- 修繕・設備更新の費用:空調やエレベーターなどの設備は更新費用が大きく、築年数がたつほど負担が増えます。
- 金利の上昇:借入れで持っている場合、金利が上がると返済が増え、利回りで買う投資家の買える価格にも影響します。
- 法令・環境のリスク:建築当時の法令に合っていない部分や、工場跡地の土壌汚染などは、売るときに価格や買主の判断に影響します。
特に、空室が増えて収益が落ちてからでは、収益還元法で見た価格も下がってしまいます。収益が安定しているうちに、売却も含めて選択肢を比べておくことが大切です。
事業用不動産の相談先の選び方
事業用不動産の売却や活用は、価格の根拠を説明でき、物件に合う買主やテナントに届けられる会社に相談するのが近道です。相談先を選ぶときは、次の点を確認しましょう。
- 収益還元法など、事業用不動産の評価に慣れているか
- 投資家や事業会社など、買主とのつながりを持っているか
- 売却だけでなく、貸す・活用するといった選択肢も比べて提案してくれるか
日本不動産パートナーズは、オフィスビル・一棟マンション・倉庫・工場・ホテル・店舗・土地などの事業用不動産を専門に扱う仲介会社です。海外投資家を含む1万社以上の買主様・借主様のリストを持ち、ご了承をいただければ24時間以内に情報をお届けします。売主様の仲介手数料は原則無料です。代表の青木は元三井住友信託銀行の不動産部長で、不動産鑑定士の資格を持っています。
売却のご相談は売買仲介コンサルティング、テナント探しや活用のご相談は有効活用コンサルティングのページをご覧ください。
事業用不動産 よくある質問
賃貸用の一棟マンションも事業用不動産に入りますか?
はい。住まいとして使われる建物でも、オーナーが家賃収入を得るために持っているものは、事業用不動産(収益物件)として扱われるのが一般的です。ただし、家賃の消費税や土地の固定資産税は「住宅」としての扱いになるなど、オフィスや店舗とは税金のルールが違う点があります。
自社で使っているビルや工場も事業用不動産ですか?
はい。事業のために使っている不動産は、自社で使っていても事業用不動産です。売るときは、人に貸したらいくらの賃料になるかを想定して評価されることが多く、売って借り続けるセールアンドリースバックという方法もあります。
事業用不動産の売却に消費税はかかりますか?
土地の売却には消費税はかかりません。建物は、事業者が事業として売る場合に課税の対象になります。ただし、売主が消費税の納税義務が免除されている事業者かどうかなどで扱いが変わるため、売買価格を土地と建物に分けたうえで、税理士の方に確認しておくと安心です。
古い事業用不動産でも売れますか?
建物が古くても、立地や土地の広さによっては、建て替え用地や開発用地として評価されることがあります。建物の古さだけで判断せず、まずは収益と土地の両面から査定を受けてみることをおすすめします。
まとめ
事業用不動産とは、事業に使ったり人に貸したりして収益を得るための不動産で、価格は主に「いくら稼げるか」で決まります。居住用とは融資・税金・契約のルールが違い、買主も投資家や事業会社などに限られます。売却・賃貸・有効活用・セールアンドリースバックのどれが合うかは、物件の収益や会社の事情によって変わります。
日本不動産パートナーズでは、売主様の仲介手数料は原則無料です。事業用不動産の売却や活用でお迷いの方は、お気軽にご相談ください。
お問合わせ
お問合わせの際に「ホームページを見た」と
お伝え頂けるとお話がスムーズになります。
売買・有効活用に関する事など、
お気軽にご相談下さい。
【電話でお問合せ 】

受付時間:9:30〜18:00(平日)