

事業用定期借地とは?地主のメリット・デメリットと地代・契約の注意点 大型不動産/事業用不動産/ビル等の売買仲介は日本不動産パートナーズ
不動産売買コラム
- HOME
- 不動産売買コラム一覧
- 事業用定期借地とは?地主のメリット・デメリットと地代・契約の注意点
事業用定期借地とは?地主のメリット・デメリットと地代・契約の注意点
2026.11.19
使っていない土地や、駐車場にしている土地を「もっと安定した収入につなげたい」と考えている地主の方は多いのではないでしょうか。最近は、コンビニやドラッグストア、物流施設、飲食店などの事業者から「土地を借りたい」という相談も少なくありません。
そんなときによく使われるのが「事業用定期借地」です。この記事では、事業用定期借地権の仕組みと法律のルール、一般定期借地・普通借地との違い、地主にとってのメリット・デメリット、地代や保証金の考え方、契約時の注意点、税金、進め方までを、はじめての方にも分かるように解説します。
目次
- 1. 事業用定期借地は「期限が来れば土地が戻る」安定収入の活用法
- 2. 事業用定期借地権とは?借地借家法のルール
- 2-1. 事業用の建物を建てる人に土地を貸す仕組み
- 2-2. 存続期間は10年以上50年未満
- 2-3. 契約は公正証書で結ぶ
- 3. 一般定期借地・普通借地との違い
- 4. 事業用定期借地のメリット(地主側)
- 4-1. 建物への投資や借入がいらない
- 4-2. 期間が終われば更地で戻ってくる
- 4-3. 事業者向けなので地代を設定しやすい
- 4-4. 借りたい業種が幅広い
- 5. 地主が知っておきたいデメリット・リスク
- 5-1. 長い期間、ほかの使い方ができない
- 5-2. 借主の撤退や経営悪化のリスク
- 5-3. 相続税の評価減は期間とともに小さくなる
- 6. 事業用定期借地の地代の考え方
- 6-1. 地代を決める主な要素
- 6-2. 地代の見直しルールを決めておく
- 7. 保証金・権利金・前払地代の違い
- 8. 事業用定期借地の契約で注意したいポイント
- 8-1. 原状回復・更地返還の範囲をはっきりさせる
- 8-2. 中途解約の条件を決めておく
- 8-3. 借主の変更(譲渡・転貸)や建物の登記
- 8-4. 公正証書の作成までのスケジュール
- 9. 地代収入と相続にかかわる税金
- 9-1. 地代の所得税・消費税
- 9-2. 相続税の評価
- 9-3. 小規模宅地等の特例
- 10. 土地を事業者に貸すまでの流れ
- 11. 事業用定期借地のテナント探しは有効活用コンサルティングへ
- 12. 事業用定期借地 よくある質問
- 12-1. 事業用定期借地で介護施設や賃貸マンションに貸せますか?
- 12-2. 期間が終わったあと、同じ借主に貸し続けることはできますか?
- 12-3. 貸している途中で土地を売ることはできますか?
- 12-4. 狭い土地でも事業用定期借地にできますか?
- 13. まとめ
事業用定期借地は「期限が来れば土地が戻る」安定収入の活用法
先に結論をお伝えします。事業用定期借地は、事業者に建物を建ててもらい、地主は土地だけを貸して地代を受け取る方法です。契約の更新がなく、期間が終われば原則として更地で土地が戻ってくるため、「自分で建物を建てずに、期間を区切って安定した収入を得たい」地主に向いています。
一方で、いったん契約すると長い期間ほかの使い方ができず、収入は借主の事業が続くかどうかに左右されます。成功のカギは、信頼できる借主を見つけることと、地代・保証金・返還の条件を契約でしっかり決めておくことです。
事業用定期借地権とは?借地借家法のルール
事業用の建物を建てる人に土地を貸す仕組み
事業用定期借地権は、借地借家法第23条で定められた借地権です。「専ら事業の用に供する建物」を持つことが目的の場合に限って設定でき、居住用の建物は対象外です。
たとえば、次のような建物が考えられます。
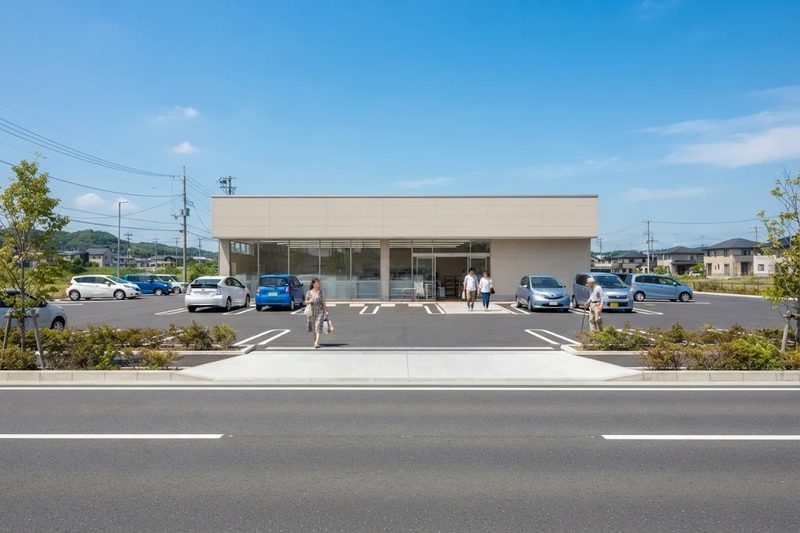
- コンビニ・ドラッグストア・スーパーなどの店舗
- ファミリーレストランなどの飲食店
- 物流倉庫・配送センター
- 工場、オフィス、ビジネスホテルなど
一方、賃貸マンションや社宅のように人が住む建物は、事業として使うものでも「居住の用に供するもの」にあたるため、事業用定期借地では建てられません。
存続期間は10年以上50年未満
事業用定期借地権の期間(存続期間)は、10年以上50年未満で決めます。法律上は、期間によって2つのタイプに分かれています。
| 期間 | 更新・建物買取請求の扱い |
|---|---|
| 30年以上50年未満 | 「契約の更新をしない」「建物を建て直しても期間を延ばさない」「建物買取請求をしない」という特約を結ぶことができる |
| 10年以上30年未満 | 更新や建物買取請求などの規定がもともと適用されない(特約がなくても更新はない) |
「建物買取請求」とは、期間が終わったときに借主が地主に建物を時価で買い取るよう求める権利です。事業用定期借地ではこれを外せるので、地主が建物を引き取る心配をせずに済みます。
契約は公正証書で結ぶ
事業用定期借地権を設定する契約は、公正証書でしなければならないと法律で決まっています。公正証書とは、公証役場で公証人に作ってもらう公的な文書です。当事者どうしで作った契約書だけでは、事業用定期借地として認められないおそれがあるため注意しましょう。
一般定期借地・普通借地との違い
土地を貸す方法には、事業用定期借地のほかに「一般定期借地」や、昔からある「普通借地」があります。主な違いは次のとおりです。
| 項目 | 事業用定期借地 | 一般定期借地 | 普通借地 |
|---|---|---|---|
| 根拠条文 | 借地借家法第23条 | 借地借家法第22条 | 借地借家法第3条など |
| 期間 | 10年以上50年未満 | 50年以上 | 30年以上(契約でこれより長くできる) |
| 建物の用途 | 事業用のみ(居住用は不可) | 制限なし | 制限なし |
| 更新 | なし | なし | あり(地主が断るには正当な理由が必要) |
| 契約の方法 | 公正証書 | 公正証書などの書面(電磁的記録も可) | 法律上の決まりなし |
普通借地は、期間が終わっても借主が更新を求めれば、建物がある限り原則として契約が続きます。地主が断るには「正当の事由」が必要で、土地を返してもらうのは簡単ではありません。これに対して定期借地は、期間が来れば契約が終わるのが大きな違いです。
50年以上の長い期間を考えるなら一般定期借地、店舗や倉庫などに10〜50年未満で貸すなら事業用定期借地、と使い分けるのが基本です。
事業用定期借地のメリット(地主側)
建物への投資や借入がいらない
建物は借主の事業者が自分の負担で建てます。地主は建築費のための借入をする必要がなく、建物の修繕や管理の手間もかかりません。アパート経営のように空室を心配する必要もなく、借主が1社なので管理はシンプルです。
期間が終われば更地で戻ってくる
更新がないため、契約で決めた期間が来れば土地が戻ってきます。借主には建物を壊して更地で返してもらうのが一般的なので、「子どもの代には別の使い方をしたい」「何年後に売却したい」といった将来の計画が立てやすくなります。
事業者向けなので地代を設定しやすい
店舗や物流施設は、その場所で売上や利益を上げることが目的です。立地が事業に合っていれば、事業者にとって土地を借りる価値は高く、住宅用に貸す場合と比べて地代を高めに設定しやすいといわれます。
借りたい業種が幅広い
幹線道路沿いならコンビニ・ドラッグストア・飲食店、高速道路のインターチェンジに近い広い土地なら物流施設など、土地の条件によって借り手になる業種はさまざまです。まとまった広さがあれば、複数の店舗が入る商業施設が候補になることもあります。
地主が知っておきたいデメリット・リスク
長い期間、ほかの使い方ができない
契約期間中は、地主の都合で土地を返してもらうことは原則できません。途中で「売りたい」「建て替えて自分で使いたい」と思っても、借主との合意がなければ難しくなります。期間は将来の予定から逆算して決めましょう。
借主の撤退や経営悪化のリスク
収入は借主の事業が続くことが前提です。売上が伸びずに撤退したり、経営が悪化したりすると、地代が入らなくなったり、建物が残ったまま話し合いが長引いたりするおそれがあります。借主の信用力の確認と、保証金や中途解約の取り決めが大切です。
相続税の評価減は期間とともに小さくなる
土地を貸していると相続税の評価は下がりますが、事業用定期借地の場合、残りの期間が短くなるほど下がり幅は小さくなります(詳しくは後述の税金の章で解説します)。相続対策だけを目的にすると、期待どおりの効果が出ないこともあります。
事業用定期借地の地代の考え方
地代を決める主な要素
地代には法律で決まった計算式はなく、地主と借主の話し合いで決めます。一般的には、次のような点をふまえて検討します。
- 立地と土地の価格:交通量、周辺の人口、道路への出入りのしやすさなど
- 業種の収益性:その場所で借主がどれだけ売上を見込めるか
- 近くの似た土地の地代:周辺の事業用借地の事例
- 期間と一時金:期間の長さ、保証金・前払地代の有無や金額
- 固定資産税など:地主が負担し続ける土地の税金
インターネット上には「土地価格の何%」といった目安も見られますが、実際の地代は立地や業種によって大きく変わります。複数の事業者から条件を出してもらい、比べて決めるのが確実です。
地代の見直しルールを決めておく
借地借家法第11条では、税金の増減や土地価格の変動、近くの地代との比較で地代が不相当になったときは、当事者が将来に向かって地代の増減を請求できるとされています。この規定は事業用定期借地にも適用されます。
条文で特約の効力が認められているのは「一定期間、地代を増額しない」という特約です。何年ごとに、何を基準に地代を見直すのかを、契約で具体的に決めておくとトラブルを防げます。
保証金・権利金・前払地代の違い
事業用定期借地では、毎月(毎年)の地代のほかに、契約時にまとまったお金を受け取ることがあります。主な種類と性格は次のとおりです。
| 種類 | 性格 | 地主の税金の扱い(個人の場合) |
|---|---|---|
| 保証金 | 地代の滞納や原状回復に備える預かり金。期間満了時に返す | 返す予定の保証金は収入にならない。返さなくてよいと決まった部分は、その時点で収入 |
| 権利金 | 土地を貸す対価として受け取り、返さないお金 | 引渡しの日(引渡しが不要なものは契約の効力発生日)の収入 |
| 前払地代 | 地代の一部をまとめて前払いしてもらう方式 | 期間に応じて収入に計上する(中途解約時は未経過分を返す) |
保証金は借主の撤退などに備える安心材料になりますが、地主にとっては将来返すお金(債務)です。受け取った保証金を使ってしまうと、期間満了時や相続が起きたときに返せなくなるおそれがあるため、管理の仕方まで考えておきましょう。
前払地代は、国土交通省も定期借地の地代の受け取り方として紹介しています。契約書に権利金などの返さないお金を書く場合は、その金額に応じた印紙税がかかります(返す予定の保証金や地代は印紙税の記載金額になりません)。
事業用定期借地の契約で注意したいポイント
原状回復・更地返還の範囲をはっきりさせる
「更地で返す」とだけ書くと、地中に残った基礎や杭、舗装、配管などをどこまで撤去するのかでもめることがあります。撤去の範囲、撤去にかかる期間、返還が遅れた場合の取り決めを具体的に書いておきましょう。物流施設や工場などでは、土壌の状態を契約時と返還時に確認する方法を決めておくと安心です。
中途解約の条件を決めておく
事業者は、店舗の業績次第で撤退を考えることがあります。借主からの中途解約を認めるかどうか、認める場合は何か月前の予告が必要か、違約金や残りの期間の地代の扱いをどうするかを、事前に決めておくことが大切です。
借主の変更(譲渡・転貸)や建物の登記
借主が事業を他社に譲ることもあります。借地権の譲渡や転貸を認める条件を契約に入れておきましょう。また、借主は土地の上に登記した建物を持つことで、土地の所有者が変わっても借地権を主張できます(借地借家法第10条)。将来地主が土地を売った場合も、契約は買主に引き継がれる前提で考えます。
公正証書の作成までのスケジュール
公正証書は公証役場で作成するため、契約内容をまとめてから日程を調整する必要があります。借主が建築の準備を進める間に、まず覚書などで条件を確認し、その後に公正証書で本契約を結ぶ流れが一般的です。
地代収入と相続にかかわる税金
地代の所得税・消費税
個人の地主が受け取る地代は、不動産所得として所得税・住民税の対象です。法人であれば、ほかの事業の利益と合わせて法人税などがかかります。なお、土地の貸付けは消費税が非課税です(1か月未満の貸付けや、駐車場などの施設の利用に伴うものは除きます)。
相続税の評価
事業用定期借地権などが設定されている土地は、相続税の計算では原則として「自用地としての価額 − 定期借地権等の価額」で評価します。ただし、この金額が、残りの期間に応じた次の割合で計算した金額(自用地としての価額 − 自用地としての価額×割合)を上回る場合は、その低いほうの金額になります。
| 残りの期間 | 割合 |
|---|---|
| 5年以下 | 5% |
| 5年超10年以下 | 10% |
| 10年超15年以下 | 15% |
| 15年超 | 20% |
つまり、残りの期間が短くなるほど評価の下がり幅は小さくなります。なお、50年以上の一般定期借地には別の評価方法があり、事業用定期借地とは扱いが異なります。
小規模宅地等の特例
事業用定期借地で貸している土地は、相続のときに「貸付事業用宅地等」として小規模宅地等の特例の対象になる場合があり、200㎡までの部分について評価額が50%減額されます。ただし、亡くなる前3年以内に新たに貸付けを始めた土地は、原則として対象外です。適用には細かい条件があるため、税理士に確認しましょう。
土地を事業者に貸すまでの流れ
- 相談・土地の調査:用途地域や道路との関係、広さなどから、どんな業種が借り手になりそうかを確認します。
- 借主(テナント)探し:事業者に土地の情報を届け、出店や施設の計画と条件を出してもらいます。
- 条件の交渉:期間、地代、保証金、中途解約、返還の条件などをすり合わせます。
- 覚書の締結:主な条件を覚書で確認し、借主が建物の設計や許認可の準備を進めます。
- 公正証書で本契約:公証役場で事業用定期借地権設定契約を結びます。
- 土地の引渡し・建築・営業開始:引渡し後、借主が建物を建てて営業を始め、地代の支払いがスタートします。
ほかの活用方法と比べてから決めたい方は、土地の有効活用・遊休地活用の方法もあわせてご覧ください。
事業用定期借地のテナント探しは有効活用コンサルティングへ
事業用定期借地でいちばん大切なのは、その土地に合った、信頼できる借主を見つけることです。1社だけに声をかけて決めると、地代や条件が適正かどうか判断しにくくなります。
日本不動産パートナーズは、海外投資家を含む1万社以上の買主様・借主様のリストを持っており、土地の条件に合う事業者に情報を届けて、複数の候補から条件を比べられるようにご提案します。事業用定期借地にするか、売却するか、ほかの活用にするかといった判断からご相談いただけます。代表の青木は不動産鑑定士で、国税局の路線価評価委員の経験もあり、地代や評価の考え方もていねいにご説明します。
詳しくは有効活用コンサルティングのページをご覧ください。
事業用定期借地 よくある質問
事業用定期借地で介護施設や賃貸マンションに貸せますか?
事業用定期借地は、居住の用に供する建物を除いた事業用の建物が対象です。人が住む建物は対象外になるため、入居者が暮らす施設などは一般定期借地など別の方法を検討することになります。どの方法が使えるかは、建物の内容をふまえて専門家に確認しましょう。
期間が終わったあと、同じ借主に貸し続けることはできますか?
事業用定期借地には更新がありませんが、地主と借主が合意すれば、あらためて新しい契約を結ぶことは可能です。その場合も、建物を残すかどうかや地代の条件などを一から話し合います。
貸している途中で土地を売ることはできますか?
借地権が付いたままの土地(底地)として売ることはできます。借主の契約は買主に引き継がれるため、地代収入のある土地として投資家などが買い手になります。詳しくは底地の売却の記事をご覧ください。
狭い土地でも事業用定期借地にできますか?
必要な広さは業種によって違います。店舗なら建物と駐車場、物流施設なら大型車の出入りができる広さや道路が求められます。狭い土地や形の悪い土地でも、隣の土地と合わせて活用できる場合があるので、まずは土地の条件を確認してみましょう。
まとめ
事業用定期借地は、事業者に建物を建ててもらい、期間を区切って地代を受け取る土地活用です。建物への投資がいらず、期間が終われば土地が戻る一方で、長い期間ほかの使い方ができず、収入は借主の事業に左右されます。地代・保証金・原状回復・中途解約の条件を公正証書でしっかり決め、税金の扱いも事前に確認しておきましょう。
日本不動産パートナーズでは、土地の条件に合う事業者探しから、売却を含めた活用方法の比較までご相談いただけます。コンビニや物流施設などへの土地の貸し出しをお考えの方は、お気軽にご相談ください。
お問合わせ
お問合わせの際に「ホームページを見た」と
お伝え頂けるとお話がスムーズになります。
売買・有効活用に関する事など、
お気軽にご相談下さい。
【電話でお問合せ 】

受付時間:9:30〜18:00(平日)